quarta-feira, 10 de agosto de 2011

TELINHA


CHARGE DE CHICO CARUSO
09/08/2011 - 23:30 - GLOBO, JORNAL DA GLOBO
Charge de Chico Caruso.
* Assunto: Crise econômica.
Âncora: William Waack e Cristiane Pellajo
Repórter: Nenhum repórter cadastrado.
TEMA DE HOJE: RUMOS DA ECONOMIA MUNDIAL
09/08/2011 - 22:40 - GLOBO NEWS, ENTRE ASPAS
Tema de hoje: Rumos da economia mundial.
* José Roberto, ex-Secretário de Política Econômica.
* Gustavo Loyola, ex-Presidente do BANCO CENTRAL.
Âncora: Mônica Waldvogel.
Repórter: Nenhum repórter cadastrado.
MANTEGA DIZ QUE ECONOMIA GLOBAL SOFRERÁ POR DOIS ANOS
09/08/2011 - 18:00 - BANDNEWS, BANDNEWS (NOITE)
O ministro da Fazenda, Guido Mantega, falou hoje no plenário da CÂMARA DOS DEPUTADOS. Ele afirmou que a piora da classificação de risco dos títulos da dívida dos Estados Unidos fará com que a economia global tenha problemas pelos próximos dois anos.
Âncora: Caroline Nogueira.
Repórter: Nenhum repórter cadastrado
TOMBINI: ''INFLAÇÃO VOLTARÁ AO CENTRO EM 2012''
14:00 - BANDNEWS, BANDNEWS (TARDE)
O presidente do BANCO CENTRAL, ALEXANDRE TOMBINI, reafirmou nesta quarta-feira em Brasília que o Índice Nacional de Preços ao Consumidor Amplo voltará ao centro da meta - de 4,5% - em 2012.
* ALEXANDRE TOMBINI, presidente do BANCO CENTRAL.
Âncora: Nelson Gomes
Repórter: Nenhum repórter cadastrado.

BOLHA IMOBILIARIA


Diretor do BC refuta existência de bolha no setor imobiliário
Estado de São Paulo - 9/8/2011

Luiz Awazu Pereira afirmou que mesmo que não exista preocupação de uma eventual bolha, o BC segue atento para assegurar a solidez no desenvolvimento desse mercado

Fabio Graner e Fernando Nakagawa, da Agência Estado

BRASÍLIA - O diretor de assuntos internacionais e de regulação do sistema financeiro, Luiz Awazu Pereira, destacou nesta segunda-feira, 8, em seminário sobre crédito imobiliário promovido pela Cetip que é preciso desenvolver fontes alternativas à caderneta de poupança para viabilizar o crescimento da oferta de financiamento de imóveis. "Nosso objetivo é o crescimento do crédito imobiliário com segurança", disse, destacando a importância de buscar reduzir o déficit habitacional do País.
Segundo ele, o Banco Central tem buscado contribuir com esse processo por meio de uma regulação que estimule a securitização de recebíveis, mas com segurança, para evitar situações como a dos Estados Unidos, onde o processo de securitização sem controles levou à crise de 2008.
O diretor também disse que o BC apoia a criação de índices de preços de imóveis, que permitam um melhor acompanhamento do setor e melhor alocação de recursos pelo setor privado.

Bolha

Awazu rechaçou a hipótese de que o recente crescimento do mercado imobiliário brasileiro possa gerar uma situação de bolha e consequente crise, exatamente como nos países desenvolvidos nos últimos anos. "Temos peculiaridades em relação a essas economias", disse.
Para o diretor, três motivos explicam a diferença de perspectiva para o mercado brasileiro em relação a outros países. A primeira diferença está na pequena base de comparação do mercado nacional. Como o setor sempre foi pequeno no Brasil, mesmo com a expressiva expansão dos últimos anos o financiamento imobiliário ainda representa fatia pequena na comparação com o PIB quando comparado a outros países.
O segundo fator está no arcabouço do setor no Brasil, que, para o diretor do BC, é "forte" e apresenta "robusta" fiscalização. Esse padrão, segundo ele, não é necessariamente visto em todos os mercados.
O terceiro aspecto está no mercado de derivativos, segmento que alavancou o desenvolvimento do mercado imobiliário nas economias maduras do Hemisfério Norte. No Brasil, lembrou Awazu, esse mercado, em especial nas operações ligadas ao setor imobiliário, é menos desenvolvido quando comparado a outros mercados.
O diretor afirmou ainda que não exista a preocupação de uma eventual bolha, o BC segue atento para assegurar a solidez no desenvolvimento desse mercado.
"O Banco Central mantém o crédito imobiliário em constante monitoramento, assim como nos demais setores. Para que essa retomada seja em bases sustentáveis", afirmou no "Seminário de Crédito Imobiliário e Securitização", organizado pela Cetip na capital federal.
Segundo Awazu, uma das preocupações é que a velocidade de desenvolvimento desse mercado não resulte em uma desequilíbrio entre a oferta e a demanda no mercado. "E também para que a concessão de crédito tenha padrões sólidos, especialmente entre o valor de financiamento e o valor do bem financiado, que é a chamada cota de financiamento", disse.
Outra iniciativa lembrada pelo diretor do BC é o apoio da autoridade monetária às iniciativas de melhor acompanhamento dos preços do mercado imobiliário. "Isso traz melhorias para todos os agentes do mercado, como a melhor alocação de recursos." O diretor do BC não quis fazer comentários sobre a crise internacional.

Inflação
O diretor disse também que o Brasil tem conseguido manter a inflação na meta mesmo diante de choques importantes, como de commodities, e diante do movimento de ascensão em massa de pessoas à classe média, que pressiona os preços de serviços. Segundo ele, esse desempenho não ocorre em todos os países com regime de metas de inflação.
Awazu afirmou ainda, sem detalhar, que o governo tem que responder com "políticas adequadas" aos desafios colocados pelo surgimento da nova classe média.

Mercado externo
Awazu afirmou que o Brasil não é excessivamente dependente da conjuntura internacional, por conta de seu mercado interno. Segundo ele, o País tem condição de enfrentar eventos negativos do exterior sem perder a sustentabilidade de seu modelo de desenvolvimento.
Mas Awazu também salientou que é preciso dar sustentabilidade a médio e longo prazos para o processo de crescimento da classe média brasileira. Ele mencionou, por exemplo, que é preciso cuidar do processo de crescimento intenso das importações, que, se perdurar, pode ter impacto na viabilidade da situação externa brasileira.
O diretor também pontuou a importância de suavizar os movimentos de aumento do poder de consumo, além da necessidade de se rever e estimular os padrões de poupança - desenvolver produtos financeiros mais condizentes com a poupança de longo prazo - e de aumentar a oferta para atender às novas pressões de demanda.
Awazu também comentou sobre a necessidade de se cuidar para que não haja excesso de endividamento, para que as famílias tomem crédito em níveis compatíveis com sua renda. E defendeu a necessidade de se incentivar a educação e a melhoria da infraestrutura.
O diretor disse ainda que o governo está muito atento e o País bastante preparado para enfrentar a situação de crise internacional. "Estamos 200% atentos aos desenvolvimentos que estão em curso", disse Pereira, em entrevista ao deixar seminário sobre a nova classe média, promovido pela Secretaria de Assuntos Estratégicos (SAE) da Presidência da República. "O Brasil está extremamente bem preparado, mais preparado que em 2008", acrescentou o diretor. Ele mencionou que o BC já estava monitorando a situação internacional há algum tempo e já vinha alertando para os riscos da conjuntura externa.

PRIORIDADES

ANTONIO DELFIM NETTO

Prioridades

Quatro eventos recentes são exemplos de que a racionalidade que preside o processo civilizatório não está garantida:
1º) O cabo de guerra entre os republicanos e os democratas nos EUA aumentou a incerteza sobre a qualidade e a funcionalidade da administração da maior economia do mundo.
Uma lamentável falta de liderança mostrou maior preocupação com interesses eleitoral-paroquiais, do que com o papel moral e material que se esperava da nação que se pretende o paradigma do regime republicano;
2º) A inacreditável tragédia norueguesa produzida pelas mãos de um demente foi instrumentalizada pela regressão do espírito civilizatório revelada no avanço do extremismo racial e religioso que, um pouco mais, um pouco menos, vem atacando todos os países;
3º) A separação que se aprofunda entre os interesses materiais de longo prazo da China e dos EUA tem grandes consequências para a estabilidade do Oriente Médio e da Ásia. O exemplo é o apoio dissimulado da China (e da Índia) ao Irã com a troca física (em acordo de liquidação recíproca) de fornecimento permanente de petróleo -inclusive com a construção de um oleoduto- por bens industriais chineses, o que ilide o "embargo" da ONU (de efeito duvidoso) que tenta impedir a criação de mais uma potência atômica e
4º) O claro aprofundamento dos investimentos militares da China e da Índia. A ênfase da primeira na expansão de sua marinha para o domínio do chamado "mar da China", com vistas à busca de recursos naturais, revela que ela (como toda "potência", particularmente os EUA) está também à procura das três autonomias: a alimentar (a China já é a maior produtora de alimentos do mundo e graças à tecnologia que está gerando com rapidez pode crescer muito mais); a energética (que desenvolve a partir do carvão e agora do gás, eólica e outras tecnologias de ponta); e a militar que ela expande rapidamente.
O desenvolvimento dos países emergentes nos próximos dez anos vai se dar num ambiente de estresse crescente pela disputa de recursos naturais na terra e no mar. Países que, como o Brasil, abdicaram da autonomia "militar", mas dispõem de recursos naturais, precisam ter esse quadro em mente e insistir na construção de Forças Armadas enxutas, bem treinadas e com adequado poder "dissuasivo".
Não é exagero dizer que investimentos numa indústria bélica eficiente e competitiva externamente, inclusive a ênfase no domínio da tecnologia atômica, provavelmente mostrarão -em dez anos- uma taxa de retorno social superior à daqueles que hoje ocupam nível mais alto em nossas prioridades. Como disse o ilustre ministro Celso Amorim, "um país pacífico não pode ser confundido com um país desarmado e indefeso".

Vale estuda montar uma fábrica de trilhos em Minas Gerais


Valor 10/08
O Brasil poderá voltar a fabricar trilhos ferroviários pelas mãos da Vale. A mineradora estuda montar uma usina em Governador Valadares (MG) com capacidade para produzir 500 mil toneladas anuais de trilhos destinados a abastecer suas próprias ferrovias e ao mercado em geral. Atualmente, todos os trilhos utilizados no país são importados. Além da Vale, o grupo Gerdau também examina produzir trilhos, aproveitando o laminador de perfis que possui desde 2002 na usina siderúrgica de Ouro Branco (MG), a Açominas).

O projeto da Vale já virou notícia na imprensa mineira, embora a empresa, consultada, prefira não falar do assunto. O subsecretário de Política Mineral e Energética da Secretaria de Desenvolvimento Econômico do Estado de Minas Gerais, Paulo Sérgio Machado Ribeiro, informou, por meio de sua assessoria de imprensa, que o projeto existe, mas "ainda não está detalhado".

A ideia de a Vale construir uma usina siderúrgica para fabricar trilhos em Governador Valadares está inserida na política introduzida pelo ex-governador Aécio Neves (PSDB) de agregar valor à produção mineral do Estado, a maior do Brasil. No caso específico, a fábrica seria uma contrapartida à liberação do Projeto Apolo para a produção de minério de ferro na Serra da Gandarela, entre os municípios de Caeté e Santa Bárbara.

Outro projeto inserido na mesma política é o da construção de uma siderúrgica em Juiz de Fora pela mineradora Ferrous, em troca da licença para construir um mineroduto destinado a escoar até 50 milhões de toneladas de minério de ferro por ano por um porto a ser construído no Sul do Espírito Santo. Embora a Ferrous esteja negociando a compra de terreno na cidade da Zona da Mata mineira, o projeto ainda não decolou.

O Brasil não produz trilhos desde 1996, quando a Companhia Siderúrgica Nacional (CSN), recém-privatizada, desativou seu laminador de perfis em Volta Redonda (RJ) por falta de demanda. A indústria ferroviária do país vivia uma profunda crise, que, naquele ano, levou à privatização de suas várias malhas. Com a retomada dos projetos de expansão nos últimos anos, como o da conclusão da Ferrovia Norte-Sul e o de construção da Transnordestina, o assunto voltou a entrar em pauta.

O ex-presidente Luiz Inácio Lula da Silva considerava "um absurdo" que o país dependesse exclusivamente de importação de um insumo fundamental para seu projeto de ampliação da malha ferroviária do país e estimulou estudos para que o Brasil voltasse a fabricar trilhos.

O problema é que dos 29,7 mil quilômetros de malha ferroviária existentes atualmente no país, cerca de dois terços não estão sendo utilizados, segundo cálculos do próprio governo. O porte previsto para a fábrica de trilhos da Vale é o mínimo considerado viável para a instalação de um laminador de perfis. A Vale é a maior operadora ferroviária do Brasil e a cidade de Governador Valadares é cortada pelos trilhos da Estrada de Ferro Vitória a Minas (EFVM), de propriedade da mineradora.

Em 2009, as concessionárias de ferrovia do país e a estatal Valec, que montou a Norte-Sul e está instalando a Oeste-Leste, gastaram US$ 170,1 milhões com a importação de 147,2 mil toneladas de barras de aço (trilhos). No ano passado, com a queda de preço, esse volume mais que triplicou, saltando para 496,4 mil toneladas. Foram gastos US$ 429 milhões com entrada de trilhos.

O material é procedente de países da Europa, como a Polônia, e da Ásia, com destaque para China.

A cidade mineira sempre reclamou da falta de investimentos da Vale. Logo que assumiu a prefeitura, há dois anos, Elisa Maria Costa (PT), procurou costurar uma "agenda positiva" com a mineradora, ainda na gestão do então presidente Roger Agnelli. O projeto da construção de uma fábrica de trilhos, divulgado agora pelo governo mineiro, chegou a ser conversado e proposto a Elisa na ocasião, mas até hoje estava em "banho maria".

Do que foi acertado com a prefeita, em 2009, a única coisa que saiu do papel foi a obra de construção de uma grande passagem de nível no centro da cidade. Outras duas estão em andamento, uma no bairro Sotero Ignacio Ramos (SIR) e outra no bairro Santa Rita. A população de Valadares ainda passa por cima dos trilhos da Vitoria a Minas nesses bairros, correndo risco de vida.

Outras promessas da Vale, agendadas com a Prefeitura local, são a de fazer um parque municipal ao pé da Pedra de Ibituruna, um dos locais mais famosos de Valadares e revitalizar a Praça da Estação.

O valor do investimento não foi revelado, mas em reportagem do Valor sobre o tema este ano, um ex-dirigente da Valec informou que uma fábrica de trilhos exige investimentos em torno de US$ 1,5 bilhão. A produção das barras de aço carbono exige tratamento refinado para evitar riscos de fragilidade do material. No processo de fabricação, o trilho demanda, por exemplo, por tratamento térmicos especiais, como a vácuo.

BC americano indica juro até 2013 e reforça 'problemas' brasileiros


Valor 10/08

A mudança radical do comunicado do Federal Reserve, o banco central americano, sinalizando juro praticamente zero até 2013 apenas acentua os 'problemas' brasileiros. O dólar continuará fragilizado no mundo e por aqui. O real permanecerá fortalecido. O diferencial de taxas de juros doméstica e externa não encolherá. E o Brasil manterá a privilegiada posição de importante catalisador de capital estrangeiro.

"A definição de juro perto de zero até 2013 pode ser vista como uma medida antipânico do Fed lançada para os mercados que estão muito nervosos desde a semana passada e aguardavam com ansiedade o comunicado do Comitê Federal de Mercado Aberto. Não podemos esquecer que muita gente se feriu com a queda generalizada das bolsas no mundo", comenta a economista Tatiana Pinheiro, do Santander. Ela destaca o clima de grande expectativa que rondava a reunião do Fed desta terça-feira. O mercado aguardava o comunicado da reunião e o anúncio do Quantitative Easing (QE3) - programa de recompra de títulos para ampliar a liquidez da economia e baixar o juro de longo prazo, incentivando o consumo das famílias, nos moldes do QE2 adotado no ano passado.

A probabilidade de o Fed lançar o QE3 era contemplada pelo mercado, mas considerada baixa por especialistas, explica Tatiana, porque a situação da economia americana hoje é diferente de 2010, especialmente quanto à inflação. "Ben Bernanke, presidente do Fed, já vinha associando outro programa de injeção de liquidez à deflação. Mas esse não é o quadro que se configura neste momento", diz a economista do Santander para quem o comunicado do Fed lança luz sobre a ata dessa reunião que será divulgada no dia 30 de agosto. "Os mercados certamente tentarão identificar o leque de instrumentos que o Fed avaliou nessa reunião e que poderá ser usado para ativar a economia num cenário de estabilidade de preços. Se algum dos instrumentos sugerir intervenção para ampliar a oferta de dinheiro, os mercados tendem a reagir positivamente por acreditar numa ação do Fed que pode levar a uma melhora das expectativas com o crescimento econômico americano e global."

Para o governo brasileiro, embora o Fed não tenha sinalizado a retomada da política de alívio quantitativo, a expectativa é de que o presidente do Fed, Ben Bernanke, repita a mesma estratégia do ano passado, quando lançou o QE2 na reunião anual de Jackson Hole, no Wyoming, no final de agosto. Não se descarta a possibilidade de o Federal Reserve decidir, desta vez, comprar bônus dos governos municipais americanos, promovendo uma injeção de gastos públicos por vias mais diretas do que pela recompra de títulos federais.

Monica de Bolle, sócia da Galanto Consultoria e diretora da Casa das Garças, pondera que a definição de 2013 para a manutenção do juro americano perto de zero não altera muita coisa. Na prática, indica que as condições atuais vão perdurar e que a taxa de juro não vai subir. Mas ela lembra que o prazo pode ser alterado: ser alongado ou reduzido mais adiante porque estará condicionado à evolução da economia americana. É exatamente assim, avaliando as condições do momento, que são tomadas as decisões de política monetária.

Monica não tem dúvida de que o Brasil continuará acolhendo mais capital externo. Mas ela não acredita, porém, que o comunicado divulgado ontem pelo Fed precipitará a vinda de mais investidores ou mais recursos para cá. "O dinheiro que tinha que vir para o Brasil virá de qualquer jeito. Com ou sem decisão do Fed", pondera a economista que evita uma associação direta, que chegou a ser feita por operadores locais ontem, entre a política de juros do Fed e uma eventual retomada do ciclo de corte da taxa Selic. Ela defende cautela na gestão da política de juro pelo Banco Central do Brasil. "Olhando a economia brasileira e a economia global neste momento, notamos que a perspectiva de crescimento pode ter sido adiada, mas isso não significa que há uma recessão prestes a acontecer. Não me parece prudente um corte de juro já pelo nosso BC. Este momento é bem diferente de 2008. Agora, a chance de ocorrer uma recessão global é inferior a 50%. Em 2008, era de 100%", cita.

Luis Otavio de Souza Leal, economista-chefe do Banco ABC Brasil, vê a manutenção do cenário de ampla liquidez global por tempo prolongado, o que leva a um dólar internacionalmente fraco no médio prazo. "É isso o que se desenha no horizonte, a partir da definição do juro pelo Fed até 2013. Haverá, portanto, uma apreciação persistente do real frente ao dólar e podemos ter mais inflação, dependendo de certa sustentação dos preços das commodities", avalia.

O economista-chefe do ABC Brasil reforça que o mercado internacional esperava o anúncio do QE3 ou comprometimento maior do Fed com algum tipo de intervenção na economia. Isso, não só pela turbulência atual dos mercados, mas porque está patente que a economia global está piorando. "A reação do Fed pode ser considerada modesta pelos mercados que certamente receberam o resultado da reunião com outra frustração. Desde 1992, uma reunião sobre a política de juros americana não apresentava dissidência como a vista agora. Os três dissidentes mostra que estamos longe de mais afrouxamento monetário. Não há QE3 a caminho", finaliza.

Mantega cita EUA e diz que não se pode dar liberdade aos mercados


O ministro da Fazenda, Guido Mantega, disse ontem que não se pode dar liberdade ao mercado financeiro e citou o caso dos Estados Unidos. "Lá eles deram liberdade, inclusive para os fundos de hedge, e quase foram à bancarrota", afirmou numa referência à crise financeira de 2008. "Não permitiremos isso no Brasil", acrescentou.

Mantega defendeu a medida provisória 539, que tributou com 1% de IOF a variação das posições vendidas em câmbio dos bancos, empresas e fundos e autorizou o Conselho Monetário Nacional (CMN) a regular o mercado de derivativos. "Quem está reclamando é quem pede a liberação do mercado. Ouvimos as reclamações com satisfação, pois isso quer dizer que as medidas atingiram seu objetivo", disse. Para ele, "a medida foi eficaz, tanto que doeu".

As afirmações de Mantega foram feitas durante audiência pública na Câmara dos Deputados, depois de o ex-ministro da Fazenda, Maílson da Nóbrega, ter criticado as intervenções do governo no mercado cambial que, segundo ele, têm pouca eficiência. Maílson destacou o fato de que a MP 539 permite que o Conselho Monetário Nacional defina margens nas posições vendidas no mercado de derivativos.

Para ele, a MP introduz enorme incerteza no mercado e diminui a sua liquidez. O ex-ministro questionou a capacidade de um burocrata fixar essas margens e perguntou quem pagará a conta se a bolsa de mercadorias e futuros quebrar por conta dessas definições. "A MP 539 é o AI - 5 do mercado de derivativos", disse Maílson.

As afirmações do ex-ministro irritaram Mantega e o ministro da Ciência e Tecnologia, Aloizio Mercadante, que também participou da audiência pública. Os dois acertaram que Mantega responderia ao ex-ministro. "Continuaremos tomando medidas para evitar que o real se valorize excessivamente, que haja abusos", advertiu Mantega. "O mercado de derivativos, por operar com grande alavancagem, é onde se define o preço do câmbio", argumentou.

Mantega disse que a MP 539 "traz a possibilidade de limitar a especulação, de exigir mais margem (prudencial)" e comentou que os Estados Unidos "estão fazendo coisa parecida". Deixou claro também que o governo brasileiro "não permitirá que as empresas brasileiras se endividem excessivamente em dólar".

Depois da intervenção de Mantega, Maílson voltou a se pronunciar e disse que nunca foi um defensor de uma ampla liberalização financeira. "Vossa Excelência está se referindo a outros grupos e não a mim", afirmou. Para o ex-ministro, a possibilidade aberta pela MP 539, de fixação de margem pelo CMN, não tem correspondência em outra parte do mundo. "Não conheço nenhum país que tenha feito esse nível de intervenção", afirmou.

Maílson procurou diferenciar a crise atual da ocorrida em 2008. Segundo ele, não estão presentes atualmente os fatores que detonaram a crise de 2008. "Não há crise de liquidez, não há sinais de quebra de bancos ou de que os Tesouros tenham que colocar dinheiro para salvar bancos", argumentou. Para ele, a crise atual resulta de uma mudança de sentimento do mercado em relação ao estado da economia dos Estados Unidos e da Europa. Para ele, o cenário mais provável é que o mercado se acalme e se estabilize em um patamar mais baixo.

Inflação em alta e desaceleração na produção criam dilema na China


Jamil Anderlini | Financial Times, de Pequim
10/08/2011

A China anunciou ontem inflação persistentemente alta e dados de crescimento mais fracos que os esperados, ressaltando o dilema de política econômico-financeira com que se defrontam os líderes do país no momento em que o agravamento da crise da dívida na Europa e nos EUA atinge os mercados em todo o mundo.

O índice de preços ao consumidor anual na China acelerou para 6,5% em julho, ante 6,4% em junho, segundo dados divulgados pelo Birô Nacional de Estatísticas. A inflação foi impulsionada principalmente por volatilidade nos preços dos alimentos, que subiram 14,8% nos 12 meses encerrados em julho.

Os dados de crescimento da produção industrial, das vendas no varejo e dos investimentos referentes ao mês passado vieram todos abaixo das expectativas. Mas inflação dá pouco espaço para que Pequim afrouxe a sua política monetária. Desde outubro, Pequim elevou os juros em cinco ocasiões e por nove vezes ampliou o montante que os bancos devem manter em reserva no banco central.

Apesar da aceleração dos preços, a maioria dos economistas acredita que a inflação atingiu um pico em julho e agora esfriará.

"O lado encorajador dos dados é que o núcleo da inflação subiu muito pouco neste mês, após um grande salto no mês passado", disse Brian Jackson, do Royal Bank of Canada, em Hong Kong. "Acreditamos que a inflação está perto de um pico e cairá mais adiante, neste ano, à medida que efeitos fundamentais revelem-se favoráveis e que se façam sentir os impacto das medidas anteriores de política governamental."

Os preços de commodities, como o petróleo, estão em queda, em meio a sinais de freada do crescimento mundial. O preço da carne suína chinesa, um dos principais motores da inflação nos últimos meses, começou a se estabilizar.

Em comparação com 12 meses atrás, o crescimento dos investimentos em ativos fixos diminuiu para 24,5% em julho, contra 25,1% em junho, segundo estimativas do Barclays Capital. Muitos economistas agora acreditam que a China persistiu em sua tendência para aperto monetário por tempo demais, em 2008, quando o crescimento desacelerou no Ocidente, obrigando [os chineses] a lançar um enorme pacote de estímulo quando a economia global perdeu sustentação em setembro de 2008.

Stephen Green, do Standard Chartered em Hong Kong, disse: "As autoridades econômicas chinesas não vão querer cometer o mesmo erro duas vezes. Mas, ao mesmo tempo, elas sabem que a inflação poderá voltar rapidamente, e precisam ter sempre em mente a preocupação de que uma eventual decisão do Fed de promover uma terceira rodada de alívio quantitativo possa aquecer o preço das commodities".

terça-feira, 9 de agosto de 2011

A crise da dívida americana


Por Yoshiaki Nakano - Valor 09/08

A atual crise da dívida pública nos Estados Unidos e alguns países europeus é uma decorrência lógica da grande crise financeira de 2007-2008, e, particularmente, da forma como os governos e bancos centrais reagiram à crise.

Em janeiro de 2009, na reunião da Associação Americana de Economia, Carmen Reinhart & Kenneth Rogoff ("The Aftermath of Financial Crises"), a partir de uma extensa pesquisa empírica, apontavam três características comuns presentes no período pós-crise financeira severa. Primeira, o colapso do mercado de ativos tem sido profundo e prolongado. Segunda, no pós-crise bancária sistêmica observou-se grande queda no produto e no nível de emprego, podendo se falar em "década perdida". Terceira, o valor real da dívida pública cresce explosivamente, verificando-se nos episódios, desde a Segunda Guerra Mundial, um aumento médio de 86% - mesmo que haja "default", a dívida continua aumentando pois os atrasados acumulam e o Produto Interno Bruto (PIB) tende a cair. Na crise atual, o aumento da dívida pública desde 2007 nos países com crise financeira supera em muito aquele número.

Outra conclusão é que existe uma relação fraca entre endividamento do governo e crescimento do PIB para países com relação dívida/PIB abaixo de 90%; mas, acima deste limite, a dívida elevada está relacionada a uma taxa de crescimento significativamente menor.

O explosivo aumento da dívida pública nos Estados Unidos e Europa foi causado pelos trilhões de dólares gastos para socorrer os bancos e pelas medidas fiscais para estimular a demanda agregada. Em países onde o cidadão tem consciência de que ele terá que pagar essa conta, como nos Estados Unidos, há uma forte reprovação política dos governos, o que certamente abriu espaço para que grupos radicais antiestado, como o Tea Party, fizessem chantagens contra o governo Obama que, surpreendentemente, cedeu. A disputa entre o executivo e o partido republicano que assistimos até a semana passada provocou também uma perda de credibilidade das instituições políticas e fiscais americanas. Aproveitando-se do momento, uma das três empresas de rating (S&P), desmoralizada após a crise financeira, resolveu fazer um rebaixamento da dívida pública americana para "AA+", abrindo caminho para deteriorar as expectativas e aumentar especulações sobre qual país será o próximo a ser rebaixado.

Mas o resultado mais relevante desta crise política e que terá impactos nos próximos anos é que o governo Obama terá que cortar mais de US$ 2 trilhões de despesa pública, exatamente no momento em que a economia dá sinais de fraqueza e os fluxos de estímulos fiscais, dados a partir de 2008, chegam ao seu fim. A consequência provável desse corte nas despesas será uma recessão profunda, a exemplo do que aconteceu na crise financeira da década de 30 e no Japão nos anos 90.

Muitos países europeus deverão seguir caminho similar, pois são mais frágeis tanto econômica como financeiramente do que o Estados Unidos. É importante lembrar que estamos falando de uma potência ainda hegemônica que emite moeda reserva, e certamente, se tivermos um novo pânico financeiro e uma nova corrida pela liquidez, o dólar será o porto escolhido.

É importante lembrar que a crise financeira de 2007-2008 não foi equacionada. Ao contrário, os bancos centrais e os governos atacaram basicamente os efeitos da crise, para evitar o colapso financeiro total e fizeram mais dívida, absorvendo dívidas ruins nos seus balanços. Não adianta passar dívidas ruins, feitos na euforia financeira, dos bancos e instituições financeiras privadas para os bancos centrais e os tesouros nacionais. Alguém tem que pagar a dívida ou ela tem que ser cancelada, o que leva anos ou décadas, pois trata-se de um estoque monumental diante dos fluxos de produção e renda que entrarão em contração. Estes são, em última análise, a única garantia para as dívidas.

A monumental expansão monetária e redução da taxa de juros feitas pelo Federal Reserve (Fed, o banco central americano), evitou uma crise maior naquele momento, permitindo que detentores de dívida as financiassem com juros fartos e baratos, mas no atual quadro não consegue estimular a economia nem o emprego. Ainda, permitiu a continuidade da especulação financeira, gerou um boom de crédito nos países emergentes e a criação de novas bolhas. Postergou o colapso de muitos bancos e dos ativos financeiros artificialmente, mas a persistir nesse caminho, uma década será pouco para digerir e limpar os seus balanços.

O cenário mais provável para os próximos anos é de novas recessões, o que obrigará os governos a recorrerem novamente à política fiscal, ou um quadro de estagnação econômica nos países desenvolvidos. Os países emergentes certamente serão afetados em diversos graus, dependendo da sua capacidade de pragmaticamente defender os interesses nacionais, gerando crescimento autônomo voltado para o mercado doméstico e uma política cambial mais ativa para se defender contra a guerra cambial e uma política fiscal responsável.

Yoshiaki Nakano, ex-secretário da Fazenda do governo Mário Covas (SP), professor e diretor da Escola de Economia de São Paulo da Fundação Getulio Vargas (FGV/EESP).

Seria mesmo o fim de um ciclo de crescimento?


Por Tony Volpon - Valor 09/08
Não é nenhum segredo que existe certo pessimismo em relação às perspectivas para a economia brasileira até antes da forte piora da crise fiscal dos países desenvolvidos. Depois do acelerado crescimento de 2010, muitos analistas estão notando um acúmulo de problemas domésticos. Talvez o mais preocupante seja como a economia brasileira preenche todos os requisitos clássicos de uma economia superaquecida: inflação e juros em alta, moeda supervalorizada, crescente prevalência de fluxos especulativos de curto prazo, possíveis "bolhas" nos mercados de crédito e imobiliários. Infelizmente a experiência nesses casos é muito clara: economias emergentes nessas situações normalmente entram em crise.

Seria esse o destino da economia brasileira? Acreditamos que não, a despeito de o Brasil preencher muito das condições necessárias para ser considerado uma economia instável. A razão não tem a ver com as recentes tentativas do governo de gradualmente esfriar a economia. De fato, a experiência histórica é bastante clara: o gradualismo normalmente falha, e é quando o crescimento cai que os excessos acumulados durante o período eufórico finalmente se revelam.

A razão pela qual não acreditamos em uma eventual crise por fatores domésticos tem a ver, primeiro, com nosso maior malefício que, talvez paradoxalmente impeça a criação de desequilíbrios patrimoniais necessários para uma crise e, segundo, o que esperamos seja um comportamento mais racional do empresariado (se não do governo) em relação ao mercado de trabalho.

Enquanto esses dois fatores devem evitar uma crise, eles ao mesmo tempo apontam para o esgotamento de um ciclo de crescimento que, desde pelo menos 2005, tem nos mercados de crédito e de trabalho os mais importantes mecanismos para disseminar internamente os efeitos do boom internacional das commodities.

Temos uma bolha de crédito no Brasil? Essa questão é urgente porque a experiência histórica nesse caso também é bastante clara: mercados emergentes que passam por rápido aprofundamento dos seus mercados de crédito muitas vezes sofrem crises. Excesso de otimismo por parte dos credores e de bancos inexperientes combinado com políticas prudenciais insuficientes levam a excesso de alavancagem. O explosivo crescimento dos empréstimos para aquisição de automóveis, que já supera 4% do PIB, como a aceleração do preço dos imóveis seriam sinais preocupantes, entre muitos outros, de que estamos a caminho de criar uma estrutura insustentável de passivos.

Otimistas, dentro e fora do governo, apontam para a ainda baixa relação crédito/PIB, que apesar de ter subido de 24,7% no inicio de 2005 para 46,9% hoje, ainda se encontra bem abaixo do nível internacional. Mas essa comparação é enganosa: nenhum outro país tem de perto as nossas taxas de juros.

Colocando de lado o crédito direcionado, verdadeiro privilégio para os afortunados que o recebem, dados do Banco Central (BC) mostram que o crédito ao consumo custa 47% ao ano. Tendo que pagar quase metade do valor emprestado por ano somente em juros limita fortemente a expansão do estoque de credito. Nossos cálculos mostram que, levando em conta a necessidade de também amortizar o principal desses empréstimos, o consumidor médio já esta comprometendo mais ou menos um terço de sua renda líquida para sustentar suas dívidas. Apesar de não ser possível definir com precisão qual o limite do comprometimento de renda, devemos estar bastante perto dele.

As absurdas taxas de juros que nossos ávidos consumidores aceitam pagar colocam, paradoxalmente, um limite ao crescimento do endividamento agregado que deve evitar que ele atinja um tamanho crítico que levaria a uma crise. Mas esse mesmo limite vai reduzir talvez o mais importante fator de expansão da demanda agregada desses últimos anos. Evitaremos uma crise, mas não vamos evitar menor crescimento.

Outro fator que tem contribuído muito para o quadro de possível instabilidade macroeconômica tem sido o extremamente aquecido mercado de trabalho. A taxa de desemprego continua a cair para novas mínimas históricas.

Mas ao mesmo tempo o custo do trabalho está subindo para máximas históricas. Dados do BC mostram que o custo unitário do trabalho em dólares subiu 119% desde 2005. Uma economia em forte expansão pode, por algum tempo, suportar esses aumentos, mas aqui também existe um limite. Podemos ver isso já na produtividade da indústria, que está em franca queda, atingindo um crescimento de somente 0,8% ao ano em maio.

A queda da produtividade mostra que a atual exuberância irracional do mercado de trabalho está prestes a acabar. Empresários podem, individualmente, acreditar por um tempo que as leis da oferta e procura não valem para eles, e lógico que sempre haverá distinções setoriais. Mas, para a economia como um todo, um menor crescimento diminui o crescimento da receita das empresas que, se continuarem a contratar e conceder salários como durante a recente euforia, vão ver diminuir seu lucro líquido. E a queda da lucratividade deve então estourar a bolha nesse mercado. Como no caso do mercado de crédito o resultado final deve debilitar um dos maiores alicerces do forte crescimento desses últimos anos.

Não tendo investido suficientemente em educação e infraestrutura, fatores que poderiam sustentar a produtividade do trabalho, nem em uma profunda reforma do regime fiscal, necessária para baixar as taxas de juros, o crescimento exuberante não tem como continuar. O modelo atual, baseado no tripé alta das commodities-expansão do credito-expansão do mercado de trabalho, já mostra sinais de esgotamento.

A tentação, que devemos rechaçar a todo custo para evitar uma crise é dar uma sobrevida artificial ao modelo atual usando as políticas do governo para insuflar ainda mais os mercados de crédito e trabalho. Dada a provável continuidade do ciclo de alta das commodities por ainda algum tempo, teremos oportunidade de executar as reformas necessárias. Até la, vamos ter que nos acostumar com bastante menos euforia e crescimento.

Tony Volpon é diretor do Nomura Securities International, Inc.

Receita para o Caos

Valor 09/08

Houve novidade na última semana? Nenhuma! Talvez apenas a confirmação que a "racionalidade" dos agentes no mercado é a mesma dos carneiros de Panurge, o célebre personagem criado por Rabelais: tendo sido um deles jogado ao mar, foi fielmente seguido pelos outros. O mercado é a "manada". É a "imitação". É o contágio. É a busca da segurança na insegurança: todos seguem todos, supondo que o vizinho sabe o que está fazendo. Aliás, foi aquele o exemplo dado pelo maior matemático do século XIX, Henry Poincaré (1854-1912), para não dar o grau máximo à tese de Louis Bachelier, o criador da economia financeira, cujo elegante modelo supunha que o comportamento dos agentes fosse independente...

O fato lamentável é que o "mercado em geral" deixou de observar o único mercado em que a possibilidade de um "default" dos EUA seria visível: o próprio mercado dos títulos do Tesouro! Como de costume, o Tesouro continuou vendendo semanalmente (até a última semana de julho), cerca de US$ 80 bilhões de papéis com vencimento de 30 dias, um ano e dois anos (com demanda igual a quatro vezes o total vendido) e com taxa de juros declinante. Esse é o claro fato que nele sempre se considerou um evento de probabilidade nula (ainda que não impossível): os EUA, depois de 250 anos de construção da maior credibilidade do mundo, virem a reconhecer um "default" no cumprimento de obrigações com relação a sua dívida pública.

Não pode haver dúvida. Os EUA estão diante de grave problema: a ocasional disfuncionalidade da sua administração política. O Congresso, dominado por radicalismos, tem dificultado fortemente uma ação adequada do Executivo. A discussão farsesca sobre a ampliação do teto da dívida americana que perturbou todos os mercados (menos o dos próprios títulos da dívida como mostramos acima!) é um sinal daquela disfuncionalidade que aumentou de forma irresponsável a volatilidade de todas as economias do mundo. Ao mesmo tempo, ajudou a ampliar as incertezas sobre a solvência de alguns países da Eurolândia. Infelizmente, esses fazem parte de uma comunidade que, seguramente, não é uma área monetária ótima, não tem mecanismo de controle efetivo sobre as finanças de cada participante e seu Banco Central está mais perplexo e dividido internamente do que o Fed.

Para encurtar uma longa história é preciso reconhecer que a única solução para esses problemas é uma aceleração do crescimento econômico contra o qual, infelizmente, conspiram: 1º) as políticas contracionistas impostas a alguns países; e 2º) a falta de coordenação capaz de impor, pelo ajuste negociado das taxas de câmbio, um reequilíbrio do comércio mundial.

Para o mundo em recessão, a disputa entre as sugestões "neoclássicas" e as "keynesianas" são completamente irrelevantes, uma vez que é visível e palpável o imenso desemprego e a redução do uso do capital físico. Obviamente o que lhes falta é demanda global, isto é, a soma da demanda privada com a pública. A primeira encolheu diante das amargas consequências da imensa patifaria do sistema financeiro, feita sob os olhos complacentes dos governos que estimularam a destruição da regulação produzida nos anos 30 (criada em resposta às mesmas safadezas feitas pelo mesmo sistema financeiro e repetidas nos anos 90). A causa básica da redução da demanda foi a destruição do "circuito econômico" produzido pelo colapso instantâneo do sistema financeiro, resultado da miopia com que foi tratado o problema do Lehman Brothers.

Não é preciso ser macroeconomista para saber que a única forma de manter a demanda global, em tal circunstância, é ampliar a demanda pública, que é o remédio keynesiano. É preciso insistir que o aumento da demanda pública (pela ampliação do gasto) pode ser eficaz para ampliar o uso dos recursos "desempregados" pela queda da demanda do setor privado se, e unicamente se, estimular um aumento do consumo ou do investimento do próprio setor privado. O problema com um certo keynesianismo é esquecer Keynes. O resultado final do aumento da demanda pública só será funcional se alterar as "expectativas" do consumidor (que vê - no futuro opaco - a possibilidade de encontrar emprego) e recuperar o espírito animal do investidor (que vê - no futuro opaco - o renascimento da demanda).

O famoso "multiplicador" dos gastos públicos depende do "estado de espírito" dos agentes econômicos e só pode ser conhecido "a posteriori". É até possível obter uma ampliação do crescimento com uma redução do gasto público ou dos impostos (multiplicador negativo!) em condições excepcionais de "expectativas". A política funcionou muito mal nos EUA e na Europa porque os governos foram incapazes de cooptar a confiança do setor real das suas economias, aquele que emprega e investe. Protegeram o setor financeiro criador da desgraça (da qual eles mesmos foram coadjuvantes) e foram incapazes de restabelecer a confiança necessária ao pleno funcionamento do "circuito econômico".

É por isso que a receita neoclássica de mais "aperto" fiscal e mais aumento de impostos é um equívoco. Não pode levar a lugar nenhum porque não estimulará o uso dos recursos "desempregados" na aceleração do crescimento, que é a única solução do problema no longo prazo.

Mas e a recomendação da abandalhada S&P?

Antonio Delfim Netto é professor emérito da FEA-USP, ex-ministro da Fazenda, Agricultura e Planejamento.

TV ON LINE


BOVESPA FECHA O DIA COM QUEDA DE 8,08% 08/08/2011 - 22:00 - GLOBO NEWS, JORNAL DAS DEZ
Dia de pânico também por aqui. A Bolsa de Valores de São Paulo despencou e registrou a maior queda diária desde outubro de 2008.
* Cristiano Souza, economista.
Âncora: Ana Paula Couto.
Repórter: Nenhum repórter cadastrado.

COMENTÁRIO DE SARDENBERG
08/08/2011 - 23:30 - GLOBO, JORNAL DA GLOBO
Comentário de Carlos Alberto Sardenberg.
* Assunto: Crise internacional.
Âncora: William Waack e Cristiane Pellajo
Repórter: Nenhum repórter cadastrado.

DEBATE SOBRE A CRISE INTERNACIONAL
08/08/2011 - 21:55 - GLOBO NEWS, CONTA CORRENTE 2ª EDIÇÃO
Com esses temas nós vamos iniciar uma conversa agora com os nosso convidados que estão aqui no estúdio.
* Solange Srour, economista.
* Carlos Langoni, ex-Presidente do BANCO CENTRAL.
Âncora: Guto Abranches.
Repórter: Nenhum repórter cadastrado.

segunda-feira, 8 de agosto de 2011

Bolsa caindo mas nem tanto quanto as ações

Neste momento a queda do IBOVESPA ronda os 8%.


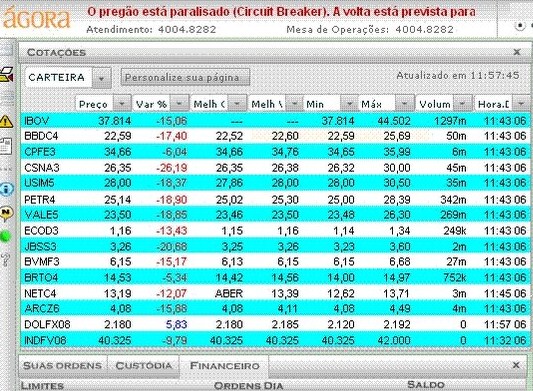
Como extraído do blog Bolsa Feliz sob o título de "recordar é viver", o quadro acima apresenta como estavam as cotações em 2008 quando foi acionado o "circuit-breaker". O indice batia em 37.814 pontos.


Interessante que muitos dos papeis estavam mais bem cotados do que hoje quando o índice anda na casa dos 48.000 pontos.

A Petrobras, por exemplo, a PETR4, está a 18,84...


Ruina europeia empurra o mundo para recessão


jbdela
07/08 Blog do Vicente
POR ANA D'ANGELO E ROSANA HESSEL, do Correio Braziliense

Em uma Europa ensolarada, com os termômetros sempre acima dos 30 graus, as principais autoridades da União Europeia não se intimidaram em curtir as férias de verão. Depois de entregarem mais um pacote de socorro de 85 bilhões de euros à quebrada Grécia, em 22 de julho, a sensação do dever cumprido ficou latente. Na sexta-feira passada, no entanto, tiveram que voltar às pressas do descanso para tratar de novos enfermos que foram direto para a UTI. Com a Itália e a Espanha, a terceira e a quarta maiores economias da Zona do Euro, à beira do abismo, viu-se que o tratamento havia ficado pela metade. Enlouquecidos, os investidores foram tomados pelo pânico. E, com os Estados Unidos no atoleiro, voltaram a bradar sobre o risco de uma nova recessão global.

A tormenta foi tamanha que as bolsas de valores de todo o mundo ruíram e computaram na semana passada – em São Paulo, o Ibovespa caiu 10% e o valor de mercado das empresas encolheu US$ 195 bilhões –, as maiores perdas desde novembro de 2008, quando o mundo agonizava com a quebra do quarto maior banco de investimentos dos EUA, o Lehman Brothers. O estouro da bolha imobiliária norte-americana havia sido tão violento, que os rastros de prejuízos se espalharam por todo o planeta.

Passados três anos, acreditava-se que as principais economias do globo tinham recuperado as forças. Mas o que se vê é um quadro dramático, com os governos sem capacidade para dar novos estímulos à atividade e ao consumo e com os bancos centrais quase de mãos atadas para tocar políticas monetárias – os juros nos EUA, na Europa e no Japão, só para citar os três maiores polos de riqueza do mundo, estão nos menores níveis da história.

Espectadora privilegiada da pior crise enfrentada pela Europa desde a Segunda Guerra Mundial, a diretora de Renda Fixa, em Portugal, do Espírito Santo Investment Bank (BES), Sandra Utsumi, resume: "Enquanto as dificuldades ficaram restritas a países periféricos, como a Grécia, a Irlanda e mesmo Portugal, a inquietação dos mercados estava em um nível pouco acima do moderado. Mas quando a crise de credibilidade começa a afetar a Itália e a Espanha, a história se agiganta e muda de configuração".

Tsunami

O que sustenta o tsunami de desconfiança é a certeza dos investidores de que o Fundo Europeu de Estabilidade Financeira (FEEF), criado para resgatar as combalidas economias grega, irlandesa e portuguesa não tem recursos suficientes para livrar a Itália e a Espanha do pior. Estima-se que o caixa do fundo tenha hoje 440 bilhões de euros para uma necessidade de pelo menos 800 bilhões de euros, caso os países comandados por Silvio Berlusconi e José Luis Zapatero peçam arrego.

Na sexta-feira à noite, quando as bolsas europeias contabilizavam a pior semana em três anos, o primeiro-ministro italiano reagiu e prometeu antecipar a adoção de duras medidas de um ajuste fiscal. A reação de Berlusconi foi motivada pelo ataque especulativo sofrido pela Itália e a Espanha no dia anterior, quando as taxas de juros pedidas pelos mercados para comprar títulos das dívidas dos dois países atingiram os maiores patamares da história. Como temem um calote, os investidores cobram o que os especialistas chamam de prêmio de risco. A dívida da Itália corresponde a 120% de seu Produto Interno Bruto (PIB). A da Espanha também é elevadíssima, com o agravante de o país ostentar as maiores taxas de desemprego da região.

"A situação na Europa realmente é muito séria", afirma a professora do Instituto Coppead de Administração da Universidade Federal do Rio de Janeiro (UFRJ), Margarida Gutierrez. Ela ressalta que as dificuldades europeias ganham uma dimensão sem precedentes porque, do outro lado do Atlântico, a maior locomotiva do planeta está em decadência, a ponto de perder o status de país mais seguro do mundo para o capital. O título foi tirado pela agência de classificação de risco Standard and Poor’s (S&P), que ainda ameaçou os EUA de um novo rebaixamento, devido ao seu elevado nível de endividamento e à luta política fratricida que divide os norte-americanos.

A leitura dos mercados é clara. De um lado, os investidores afirmam que se os EUA ficaram a um passo de dar o calote, o mesmo se pode esperar de qualquer país europeu. De outro, lembram que o presidente norte-americano, Barack Obama, vai se preocupar apenas em salvar a própria pele. Com a popularidade desabando e disputando a reeleição em 2012, ele terá olhos apenas para a economia doméstica, que enfrentará um corte de US$ 2,4 trilhões nos gastos públicos nos próximos 10 anos. Ou seja, os Estados Unidos não terão como estender as mãos à Europa e ao resto do mundo.

"Os mercados concluíram que as combalidas economias europeias não poderão contar com a ajuda norte-americana desta vez", diz o estrategista-chefe para a América Latina do banco alemão WestLB, Roberto Padovani. “Foi esse entendimento que provocou uma reavaliação profunda do cenário atual", emenda o diretor da Quest Investmentos, Paulo Pereira Miguel. O resultado foi uma fuga de ativos de risco, como ações e títulos de países muito endividados e com problemas para fazer ajuste fiscal. Nas contas dos investidores, a Espanha e a Itália engrossaram a lista que já tinha Grécia, Portugal e Irlanda.

Brasília, 14h33min

Na TV

BOLETIM DO BANCO CENTRAL TRAZ REVISÃO DE BAIXA DE INFLAÇÃO, CRESCIMENTO E JUROS
13:20 - GLOBO NEWS, CONTA CORRENTE 1ª EDIÇÃO
A piora do mercados já chegou nas previsões dos bancos brasileiros. O boletim Focus do Bando Central traz hoje revisão pra baixo de inflação, crescimento e juros. A previsão para a taxa de cambio no final do ano não mudou, mas o importante indicador da solvência brasileira, a capacidade do governo de pagar a dívida ficou menor.
Âncora: Nenhum âncora cadastrado.
Repórter: Nenhum repórter cadastrado.

CRISE NA DÍVIDA DOS EUA (BLOCO 1)
07/08/2011 - 23:30 - BANDEIRANTES, CANAL LIVRE
Boa noite. Começa agora mais um Canal Livre. E no programa desta noite, nós recebemos o economista e ex-ministro Delfim Netto.
Gostei muita da decisão da PRESIDENTE de controlar um pouco a Petrobrás.
* Delfim Netto, economista.
Âncora: Joelmir Beting
Repórter: Nenhum repórter cadastrado.
CRISE NA DÍVIDA DOS EUA (BLOCO 2)
07/08/2011 - 23:30 - BANDEIRANTES, CANAL LIVRE
Boa noite. Começa agora mais um Canal Livre. E no programa desta noite, nós recebemos o economista e ex-ministro Delfim Netto.
Na verdade, ele vai experimentar, vai ver o resultado disso, assumiu o compromisso de honrar o déficit adicional da PREVIDÊNCIA.
Até quando o BANCO CENTRAL vai resistir fazendo apenas a lipoaspiração aí diária?
* Delfim Netto, economista.
Âncora: Joelmir Beting
Repórter: Nenhum repórter cadastrado.
CRISE NA DÍVIDA DOS EUA (BLOCO 3)
07/08/2011 - 23:30 - BANDEIRANTES, CANAL LIVRE
Boa noite. Começa agora mais um Canal Livre. E no programa desta noite, nós recebemos o economista e ex-ministro Delfim Netto.
O índice do BANCO CENTRAL é 42%.
* Delfim Netto, economista.
Âncora: Joelmir Beting
Repórter: Nenhum repórter cadastrado.

PREOCUPAÇÃO COM ECONOMIA DOS EUA
08/08/2011 - 08:00 - TV BRASIL, REPÓRTER BRASIL MANHÃ
Por causa da preocupação com a economia dos EUA, o grupo que reune as 7 maiores economias do mundo vai fazer nesta segunda feira uma tele conferencia de emergência com ministros da Finanças e representantes de Bancos Centrais.
Âncora: Nenhum âncora cadastrado.
Repórter: Nenhum repórter cadastrado.

Arminio Fraga - Clima de medo


Valor 08/08
A situação na Europa "é um tanto precária", pode gerar um "pânico financeiro" e conduzir as economias para uma "recessão global". O rebaixamento da nota de crédito dos Estados Unidos pela agência de rating Standard and Poor's "só reforça o clima de medo". Essa é, em síntese, a avaliação que o ex-presidente do Banco Central Armínio Fraga, da Gávea Investimentos, faz do tumultuado cenário internacional, que na semana passada deu mostras do potencial de destruição ao varrer riquezas em todas as bolsas de valores do mundo.

Apesar do rebaixamento do crédito americano de AAA para AA+, Armínio lembra que a economia dos EUA é mais dinâmica e, portanto, lá a crise é mais administrável do que na Europa e no Japão. Mesmo antes da decisão da agência de rating, o mercado estava cobrando e o governo americano já estava pagando taxas de juros por seus títulos acima do que paga um país triplo A. "É um sinal dos tempos", disse. Ainda assim, ele não acredita que os Estados Unidos vão entrar numa espiral de rebaixamento. Medidas concretas para colocar o país de volta aos eixos só podem ser esperadas para depois das eleições presidenciais, em novembro de 2012. "Em alguns anos eles revertem isso", acredita.

"Quando você tem uma economia que está se desacelerando e lideranças políticas que não estão conseguindo agir de maneira proativa, você está lidando com um material real frágil. Isso não é um problema psicológico dos mercados. Existem problemas reais que não estão sendo resolvidos nem sequer abordados", disse Armínio, referindo-se à crise na Europa, para ele mais preocupante do que a americana. Na sexta-feira o governo da Itália acenou com a antecipação de medidas fiscais (cortes de benefícios sociais e reformas no mercado de trabalho) para obter apoio do Banco Central Europeu.

O BCE, em contrapartida, indicou que pode vir a comprar títulos da dívida dos países em dificuldades, para dar sustentação aos mercados. Mas são apenas intenções, sem nada de concreto por enquanto. "Os Estados Unidos deram uma empurrada com a barriga mais razoável. Na Europa, eles estão sistematicamente chegando atrasados na bola e a coisa está apertando", disse Armínio.

Nesse ambiente de tantas incertezas, olhando para o Brasil, "parece razoável o Banco Central pelo menos fazer uma pausa (na política de elevação dos juros) para ver o que vem por aí e, se as coisas piorarem, eventualmente até cortar a taxa Selic. O BC tem a flexibilidade para fazer isso. As expectativas de inflação não estão 100% onde se gostaria que estivessem, mas estão apontando para baixo. Se houver um problema maior o BC pode naturalmente cortar a taxa", observou.

Ele não conta com a possibilidade de um "calote" iminente da Espanha e da Itália. "Não se pode falar que isso vai acontecer assim tão rápido." Mas também não considera factível esses países arcarem com um custo de captação de 400 pontos base acima do que paga a Alemanha, como está ocorrendo e que vai gradualmente apertando o cerco. "Há uma sensação muito ruim de que isso possa piorar e virar uma corrida."

Os bancos da zona do euro estão carregados de dívidas dos governos. Não são instituições muito transparentes, "mas há uma percepção de que eles não se capitalizaram de 2008 para cá, pelo menos não tanto quanto os bancos americanos", comentou.

Quando se olha a Europa como um todo, os indicativos de solvência não são espetaculares, assim como não o são os dos Estados Unidos e menos ainda os do Japão, "mas são razoáveis", considerou. A relação dívida/PIB na Europa é de cerca de 90%, e o déficit fiscal corresponde a uns 4% do PIB. A dívida pública americana caminha para 100% do PIB e o déficit é maior, mas lá a economia cresce mais e a carga tributária é mais baixa do que na Europa, o que dá margem para um ajuste. O caso do Japão, segundo Armínio, "é o pior deles", pois além da dívida ser elevada - na casa dos 220% do PIB -, embora predominantemente em mãos domésticas, a economia não cresce desde os anos 90. A Europa, porém, hoje tem vários elos frágeis - a Grécia e Portugal e, agora, numa situação de aperto, a Espanha e a Itália, "o que torna o risco de um acidente lá bem maior".

A gravidade da situação demandaria respostas tanto estruturais quanto de reforço financeiro por parte dos líderes europeus. No caso dos países menores, como Portugal e Grécia, seria mais fácil reagir à crise, mas quando entram nações do porte da Espanha e da Itália, as saídas são mais estruturais.

"A solução de mais longo prazo seria aprofundar a união, caminhar para uma união fiscal pelo menos parcial", sugeriu. Ele se refere a algo na linha do que foi feito no Brasil nos anos 90, quando a União teve que patrocinar uma reestruturação por 30 anos das dívidas dos Estados, que estavam praticamente falidos. "Não precisaria unificar tudo, mas talvez ter um imposto compartilhado e caminhar nessa direção seria a solução mais natural do ponto de vista econômico, embora do ponto de vista político seja mais complicado."

Não é razoável achar que qualquer movimento nessa direção possa ocorrer da noite para o dia, mas uma ação imediata possível seria os líderes políticos da zona do euro sinalizarem com um aumento do Fundo Europeu de Estabilização Financeira. Hoje o fundo dispõe de apenas € 440 bilhões, recursos insuficientes para fazer frente à dimensão dos problemas. "Poderiam triplicar o tamanho do fundo, mas parece que isso é difícil", comentou Armínio. "Não está nada claro para onde exatamente isso vai. Tudo está muito no ar."

O Brasil queimou algumas gorduras depois da crise de 2008, mas ainda tem capacidade de reação a uma eventual recessão global. Hoje a inflação é mais alta, há déficit nas transações do balanço de pagamentos e o gasto público subiu muito. A expansão do crédito foi muito acelerada e houve alguma corrosão na base de clientes dos bancos. Mas a situação, aqui, é administrável e ainda há espaço para uma política anticíclica se esse for o caso, na visão de Armínio.

"Eu diria que a fotografia é boa, mas o filme mostrou um desgaste nos ultimos tempos." Para ele, "as preocupações maiores, aqui, são de médio e longo prazo", relacionadas aos caminhos que o país deve tomar para investir mais e melhor e a como se pretende educar a população. "Essas são coisas que precisam acontecer."

FSP 09/08/2011

VINICIUS TORRES FREIRE

Armínio Fraga e a Bolsa


--------------------------------------------------------------------------------
Economista comenta as últimas da Bolsa no Brasil e a influência de ações do governo sobre os mercados
--------------------------------------------------------------------------------


A BOVESPA sangra faz tempo. Desde o último pico, em novembro, o Ibovespa caiu cerca de 33%. Das Bolsas de ações mais importantes do mundo, é a campeã do tombo.
Investidores daqui e de fora apontam vários fatores para a avaria do mercado de ações brasileiro.
Inflação e, pois, juros em alta reduziram as expectativas de crescimento, dizem -mas a perspectiva de crescimento econômico aqui é muito maior que no mundo rico.
Outra hipótese seria a intervenção do governo em grandes empresas, como Petrobras e Vale, que têm grande peso na Bolsa. Enfim, note-se que os investimentos estrangeiros em ações foram taxados.
Ontem, o Ibovespa caiu mais de 8% -chegou a mergulhar 9,7%.
Algum problema especial e pontual com o Brasil? Armínio Fraga, ex-presidente do Banco Central, da Gávea Investimentos, duvida de explicações simples, a quente. "Foi tudo junto [as Bolsas daqui e de fora]. Não dá para explicar tudo", diz.
Numa conversa que começou no final da semana passada, a coluna perguntou a Fraga qual a interpretação para o massacre que vinha acontecendo na Bovespa.
"Sempre difícil dizer. Alguns fatores: problemas recentes de governança [em relação a empresas como Petrobras, Vale e Pão de Açúcar], percepção de problemas nos bancos, impostos sobre investimentos e a natural reação de um mercado que é um dos favoritos e [ainda] líquido", diz o economista.
Fraga também é presidente do Conselho de Administração (conselheiro independente) da BM&F, que tenta lidar com o recente pacote do governo sobre câmbio, que taxou operações com derivativos, negociados na casa. Especialistas no assunto veem grande dificuldade em tornar operacional a taxação.
A BM&F acha que vai chegar a algum acordo com o governo sobre o pacotaço dos derivativos?
"Não estamos buscando acordo. Governo não faz acordo. Sugestões foram apresentadas para melhorar aspectos operacionais e minimizar distorções", diz Fraga.
Dá para implementar o pacote? O que mais está pegando?
Fraga: "Problemas operacionais no curto prazo e sinais antimercado e pró-business (sugiro a leitura do artigo de Zingales: "Capitalism After the Crisis")".
Fraga se refere ao economista e professor da Universidade de Chicago Luigi Zingales, que advoga reformas que reforcem princípios como meritocracia e liberdade; a rejeição das "socializações de prejuízos" e da ideia de que certas firmas sejam "grandes demais para quebrar". Zingales critica o "capitalismo de compadres", a influência indevida de grandes empresas sobre o governo: é isso que o economista de Chicago chama de "abordagem pró-mercado, e não pró-empresas.
E os negócios com derivativos? Vão mesmo migrar para fora?
"Não acontece instantaneamente, mas já está ocorrendo [volume local na Bolsa versos ADR, por exemplo]", diz Fraga.
Qual o maior dano ao mercado que vocês [BM&F] já notaram?
Cedo para dizer, mas a médio prazo a oferta de capital para empresas brasileiras pode se reduzir. Para um país que precisa investir e empreender mais, seria muito ruim. O Brasil ficará mais na mão de grandes grupos locais e multinacionais, como no passado", conclui.

vinit@uol.com.br

sexta-feira, 5 de agosto de 2011

Limites


O Banco de NY começou a cobrar taxas de grandes depósitos em conta-corrente.
Em resposta à recessão e à anêmica recuperação econômica dos EUA, o FED baixou as taxas básicas de juros para patamares próximos do zero e adquiriu US$ 2,6 trilhões em empréstimos e papeis to tesouro. No processo, ele inundou o mercado com dinheiro em cash. Porém, tanto os bancos como os investidores relutam em aplicar o dinheiro na produção, desmotivados pelo estado “desinteressante” em que se encontra a economia.

Não tendo destino, o dinheiro permanece estacionado nos bancos.

Economistas chamam isso de “armadilha da liquidez” – dinheiro vivo (líquido) permanece preso no sistema financeiro sem o desejável destino às atividades produtivas ou consumo em parte pela fragilidade da demanda.
Em seu blog, Paul Krugman, em 2008, já tinha alertado sobre o risco dos EUA enveredarem por este caminho. Foi combatido veementemente pelos teóricos com a máxima de que a emissão de dinheiro é sempre inflacionária.
Mas pelo que parece a teoria na prática é outra, os bancos começaram a pagar taxas negativas ou a cobrar pelos grandes depósitos em reforço a tese de Krugman.

O que sempre achei é o que a mídia começou a veicular nesses últimos tempos, a crise de 2008 ainda está presente , mas vou um pouco além.

Diferentemente de 1930, a maior economia do mundo, hoje, está escassa dos recursos naturais que a levaram a este status pelo moto “energia abundante e barata”.
Hoje, para qualquer tentativa de crescimento, as pretensões são logo rechaçadas pela rápida evolução dos preços das commodities, em especial, os do petróleo.
É o que temos observado e o que também parece ser de irrefutável lógica: haveremos de chegar, se não chegamos, a algum limite.

Ronaldo Pignataro

NA TV


PERSISTE CRISE NOS EUA 16:00 - GLOBO NEWS, ARQUIVO N
A gravidade dos problemas financeiros nos EUA persiste mesmo com o acordo. Ameaça a saúde do capitalismo mundial e nos leva a pensar em outras crises.
Âncora: Nenhum âncora cadastrado.
Repórter: Nenhum repórter cadastrado.
PERSISTE CRISE NOS EUA
16:00 - GLOBO NEWS, ARQUIVO N
No Brasil, um câmbio atrelado ao dólar dificultava o manejo da crise e o presidente do BANCO CENTRAL renunciou, para abrir espaço para flutuação da moeda.
Âncora: Leilane Neubarth
Repórter: Nenhum repórter cadastrado.
ENTREVISTA: LUIZ ROBERTO CUNHA, ECONOMISTA DA PUC/RJ 13:20 - GLOBO NEWS, CONTA CORRENTE 1ª EDIÇÃO
A seguir, entrevista com Luiz Roberto Cunha, economista da PUC/RJ, fala sobre a crise econômica internacional e os reflexos na economia brasileira.
Âncora: Sidney Rezende.
Repórter: Nenhum repórter cadastrado.
ENTREVISTA COM ALEXANDRE TOMBINI, PRESIDENTE DO BANCO CENTRAL 04/08/2011 - 21:00 - TV BRASIL, REPÓRTER BRASIL NOITE
O presidente do BANCO CENTRAL ALEXANDRE TOMBINI também acredita que o Brasil está preparado para enfrentar a crise econômica mundial.
* ALEXANDRE TOMBINI, presidente do BANCO CENTRAL.
Âncora: Ana Luísa Médici, Carla Ramos, Florestan Fernandes, Lincoln Macário e Luciana Barreto
Repórter: Nenhum repórter cadastrado.

BOLSAS CONTINUAM CAINDO E INVESTIDORES VENDEM AÇÕES
05/08/2011 - 07:30 - GLOBO, BOM DIA BRASIL
No mercado financeiro só tem uma boa notícia. A semana termina hoje. Em todo mundo os investidores tem medo. Medo de uma nova recessão nos Estados Unidos.
Âncora: Nenhum âncora cadastrado.
Repórter: Nenhum repórter cadastrado.

A "posição" em derivativos


Por Gustavo Franco - Valor 05/08


A principal inovação conceitual do novo "pacote cambial" consiste na tentativa de transpor o conceito de "posição de câmbio", que há décadas constitui o principal instrumento de controle cambial no país, para o novo mundo dos derivativos.

O assunto aqui é meio técnico: a "posição de câmbio" corresponde às compras acumuladas líquidas de vendas das instituições autorizadas a operar em câmbio, compreendendo o "à vista" e o "para entrega futura" ("forward"), em ambos os casos com entrega física de moeda estrangeira, o que só pode ser feito no âmbito do interbancário de câmbio nos sistemas do Banco Central (BC).

Quando, tipicamente, um banco, ou o conjunto deles, aumenta sua "posição comprada", o efeito é semelhante ao do BC adquirir reservas. Quando os bancos aumentam sua "posição comprada" em excesso do fluxo cambial, o câmbio "spot" fica pressionado, mas o BC pode sempre atuar de forma compensatória dispondo de suas reservas. Desde os anos 1930 a autoridade cambial aprendeu, todavia, que podia regular e limitar as posições compradas e vendidas dos bancos, pois possui autoridade sobre eles, e assim introduz algum viés no mercado "spot" ao tratar desigualmente quem compra e quem vende.

O mecanismo perde sua centralidade nos anos 90 com o crescimento dos derivativos, e a determinação do preço migra para um "meio caminho" entre o "spot" e os derivativos, aqui e no exterior, como ocorre com diversos outros mercados de câmbio e de commodities mundo afora.

Pois bem, o transporte do conceito de "posição de câmbio" - algo que fazia sentido no câmbio centralizado, em contexto de semirracionamento de divisas escassas de outros tempos - para o mundo dos derivativos encontra dificuldades operacionais imensas, talvez insuperáveis. A começar pelo fato de que nesses mercados há enorme participação de instituições não financeiras, para os quais o BC não pode determinar coisa alguma sobre suas posições cambiais consolidadas. Foi preciso uma lei para criar a tributação, e um decreto presidencial para estabelecer a sua incidência. Contudo, sem definições operacionais muito precisas, sobretudo a especificação do que vem a ser "exposição líquida vendida" em derivativos cambiais, há risco de que as medidas criem mais problemas que soluções.

Como não é possível estabelecer "limites de posição" nesse ambiente, inclusive pela heterogeneidade de contratos e contratantes, as autoridades optaram por introduzir um IOF de 1% sobre a variação para cima da "exposição líquida vendida" de agentes que operam em derivativos - bancos, fundos, exportadores, empresas, especuladores, "hedgers". Mas como se define a "exposição líquida vendida"? Se a isto compreender apenas a posição visível para a BM&F e à Cetip, entidades responsáveis pelo recolhimento do imposto, a conclusão é muito simples: foi criado um imposto sobre a exportação.

O caso mais frequente de titular de uma posição vendida é o do exportador que quer travar a cotação de hoje por meio de uma "venda futura" ou de uma opção. No novo cenário, o exportador seria punido ao tomar essa providência prudencial, e se a intenção não era essa, as autoridades estão em maus lençóis. Ou vão redefinir a incidência de forma a preservar a retórica do "ataque ao especulador", com a ressalva de que, nesse caso, o especulador especula "a favor" da moeda brasileira, ou vamos entrar num labirinto, talvez sem saída, ao lidar com a definição operacional de "exposição líquida vendida".

Ambas as opções são ruins; é o preço que se paga por anunciar medidas sem as devidas definições operacionais e todas as explicações sobre as novas regras.

No primeiro caso, as possibilidades são as de restringir o IOF aos não residentes que atuam em derivativos, direta ou indiretamente, pela janela da resolução do Conselho Monetário Nacional (CMN) 2.689. Com isso a culpa fica nos estrangeiros, sempre eles, e ficamos assim para não ficar pior. Na segunda alternativa, o esforço de não punir o exportador resultaria em se definir "exposição líquida vendida" incluindo as exportações contratadas ou embarcadas, e outros recebíveis em dólares que não caibam na definição de capital especulativo ou nos casos de incidência do IOF. Os aspectos operacionais dessa solução rapidamente se tornam complexos demais.

Portanto, para que a medida não seja um fiasco, vai ser necessário elevar em várias oitavas o controle sobre todos que têm envolvimento com operações com o exterior de uma maneira que faria reviver os velhos tempos do controle cambial. A sensação é que a chance de haver excessos e abusos, para não falar de burocracia, dúvidas e "red tape", e toda sorte de operações mirabolantes para contornar o imposto, é imensa. Melhor seria haver um recuo.

Independente da solução, duas conclusões já parecem claras: regulação mal feita é pior que ausência de regulação e o esgotamento das possibilidades em se tratando de medidas restritivas à entrada de recursos do exterior.

Gustavo H. B. Franco economista, é sócio fundador da Rio Bravo Investimentos e ex-presidente do Banco Central

CRASH


Valor 05/08


O pessimismo voltou a tomar conta do mercado mundial de ações ontem, levando o Índice Bovespa a perder 5,72%, a maior queda em um dia deste 21 de novembro de 2008, ecoando as lembranças da grande crise global iniciada com a quebra do banco Lehman Brothers. O índice recuou para 52.811 pontos, o menor nível desde 17 de julho de 2009. Outro sinal ruim foi o volume negociado, de R$ 9,6 bilhões, o dobro do habitual, indicando apostas pesadas na queda.

Só na semana, o Ibovespa acumula uma perda de 10,2%, ou 23,8% no ano. O que significa que R$ 395 bilhões em valor de mercado das empresas brasileiras foram pulverizados no ano, dos quais R$ 160 bilhões apenas nesta semana.

A queda da bolsa tem fundamentos econômicos claros, baseados na piora das expectativas para as economias americana e europeia e que trazem o risco de uma nova recessão. Isso afetaria a demanda por commodities, setor com forte presença na bolsa brasileira. Ontem, o índice de matérias-primas CRB Reuters caiu 2,77%, acumulando no mês queda de 4,12%.

Assim, papéis importantes no Ibovespa e na carteira dos investidores como Petrobras e Vale fecharam ontem acumulando perdas de 11,37% e 9,53% nesta semana, respectivamente. Outra empresa de commodities, MMX, lidera os prejuízos, com 24,75%.

Mas o lado emocional amplificou os sinais ruins da economia, afirmam analistas. Ontem, o catalisador da forte queda foi a decisão do Banco Central do Japão de vender ienes e derrubar a moeda como forma de conter a valorização provocada pela busca por segurança dos investidores. Anteontem, a Suíça agiu na mesma linha cortando os juros.

A falta de coordenação global contra a crise e a busca irracional por proteção fizeram os juros de papéis de curtíssimo prazo americanos despencarem, levando o título do Tesouro de um mês a ser negociado com ágio, ou seja, o investidor pagaria para aplicar no papel. E o Bank of New York Mellon anunciou que vai cobrar taxa de 0,13% de quem tiver mais de US$ 50 milhões em conta.

A má notícia é de que esse movimento de queda da bolsa pode continuar. Segundo o operador de um importante banco estrangeiro no Brasil, vem aí "mais uma pernada" de baixa, que pode durar mais um ou dois meses. "Devemos ter agora saques em fundos globais dedicados a mercados emergentes, América Latina e Brasil, e esses fundos terão de vender papéis aqui", afirma o operador, que pediu para não ter seu nome citado.

Segundo ele, apesar de as perspectivas de longo prazo para o Brasil serem boas, é o lado emocional que está dirigindo os investidores. Ontem, houve um movimento forte de zeragem ("stop loss"), em que os preços das ações atingem limites de baixa que acionam vendas automáticas e ampliam ainda mais a queda do mercado. "Mas os preços das ações brasileiras estão ficando muito convidativos, apesar das previsões de menor crescimento mundial", acrescenta.

A falta de espaço fiscal e monetário para novos incentivos nos EUA e na Europa cria insegurança sobre o futuro da economia mundial e isso tem reflexos em todas as bolsas, diz Dório Ferman, do Opportunity, gestor do fundo Lógica II, que reúne R$ 2,6 bilhões. "Mas minha única convicção é que a Vale está muito barata, assim como Banco do Brasil, Bradesco e Itaú ", diz. Redecard e Cielo também aparecem na lista de Ferman. Mesmo Petrobras, com seus investimentos polêmicos, também está atrativa, diz.

Ferman observa que estamos vivendo uma situação totalmente nova, com risco de uma recessão nos países desenvolvidos, mas que pode ser compensada pelo crescimento chinês. Ao investidor, ele aconselha que se concentre no conteúdo e no fundamento das empresas, sem perder a racionalidade, escolhendo o que está barato no mercado. "Salvo uma catástrofe mundial, quem tem sangue-frio nesses momentos é que consegue ganhar dinheiro", diz.

O momento é de reversão, de ajuste dos preços dos ativos a um crescimento mais moderado e dúvidas se a economia americana vai se recuperar, afirma Raphael Martello, economista da Tendências Consultoria. "É essa incerteza que permeia o mercado; não se sabe o fundo do poço."

No início do ano, havia uma perspectiva positiva com a economia americana. Mas, recentemente, o desempenho econômico dos EUA se mostrou mais fraco. O economista diz que não trabalha, porém, com cenário de recessão nos Estados Unidos e projeta crescimento de 1,5% do PIB.

Na avaliação de Martello, a bolsa brasileira vem sofrendo mais porque havia gordura para queimar. Em 2009, por exemplo, o desempenho da bolsa brasileira foi muito bom, com alta de 82,66%. Para o investidor, comprar ações agora é entrar num momento de altíssima volatilidade. "Se a pessoa tiver horizonte para daqui a cinco anos, talvez faça sentido, pois várias janelas de oportunidade vêm se abrindo", afirma Martello. "Mas o cenário continua extremamente incerto e a bolsa pode cair mais; o investidor deve estar preparado para perder 10% ou 15% num único dia."

A bolsa deve continuar a sofrer nos próximos dias por conta de novos movimentos de zeragem de perdas, mas sem mudar para um novo nível de preços muito abaixo do atual, acredita Demosthenes Madureira de Pinho Neto, ex-diretor do Banco Central e diretor-executivo da Itaú Asset Management. "Mas em termos de fundamentos, os preços das empresas estão interessantes, apesar das incertezas todas", diz.

Ele alerta, porém, que as crises nos EUA e na Europa devem ser muito mais longas do que a que se viu logo após 2008, e que fragilizou muito as economias desenvolvidas, o que adiará uma recuperação dos mercados. Demosthenes observa que, nos EUA, não há problema no setor financeiro. "Mas na Europa não se sabe a exposição dos bancos a papéis governamentais, que estão se desvalorizando fortemente, um problema que se soma à crise fiscal."

Se os pessimistas de plantão estiverem certos e de fato houver recessão mundial, essa queda dos mercados estará longe de ser algo irracional, diz o economista-coordenador do Departamento de Pesquisas e Estudos Econômicos do Bradesco, Fernando Honorato Barbosa. Ele acredita, no entanto, que a desaceleração da economia global não chegará a tanto, portanto, os mercados parecem estar exagerando na dose de pessimismo.

Mas não existem apenas pessimistas no mercado. O presidente da Citi Corretora, Roberto Serwaczak, acha que as quedas desta semana se mostram como uma oportunidade. "Já existem vários papéis superdepreciados e de empresas que possuem fundamentos sólidos", diz Serwaczak. Segundo ele, os investidores estrangeiros estão percebendo essas oportunidades e vêm comprando algumas dessas ações. "Nos últimos dias, o saldo na Citi e em outras corretoras bastante atuantes entre estrangeiros tem sido positivo", diz o executivo.

Serwaczak afirma também que o mercado esquece que uma desaceleração mundial e nas commodities pode fazer a taxa Selic no Brasil passar a cair. "E as quedas de juros costumam ser positivas para a renda variável."

Mercado tem um dia para ser esquecido


Os mercados ontem tiveram um dia para ser esquecido. No Brasil, o pregão foi de horror. No pior momento dos negócios, o Índice Bovespa chegou a cair 6%, ficando aos 52.628 pontos. O fechamento não foi muito melhor do que isso: queda de 5,72%, aos 52.811 pontos, menor pontuação desde 17 de julho de 2009, quando encerrou aos 52.072 pontos. Já em termos percentuais a situação é ainda pior: é a maior desvalorização desde 21 de novembro de 2008 (ápice da crise americana), quando o indicador caiu 6,45%.

Neste mês, que significa apenas quatro pregões, o Ibovespa já cai 10,2%. O desempenho é tão sofrível que nenhuma ação que faz parte do índice está no campo positivo em agosto. A ação que menos cai no mês é a ordinária (ON, com voto) da Cielo, em queda de 0,67%; e a que mais cai é a ON da MMX, em baixa de 24,75%.

No ano, os números também são assustadores. O Ibovespa acumula uma queda de 23,8% e apenas 13 papéis que compõem o indicador apresentam alguma valorização em 2011. Algumas ações chegam a acumular queda de mais de 50% no ano. As preferenciais (PN, sem voto) da Gol caem 59,73%, as ON da B2W, 57,21%, e as ON da Hypermarcas outros 51,25%.

O índice VIX, que mede a volatilidade das opções da bolsa americana, subiu 35,41% ontem. Esse indicador é visto como um importante termômetro do mercado.

Mas nem tudo parece estar perdido. Existem alguns indicadores que mostram que a queda do mercado pode ter chegado ao seu ponto máximo, dando lugar a um movimento de recuperação.

Uma maneira de olhar a questão é observar o chamado Índice de Força Relativa (IFR), que mede o nível de força dos movimentos de alta ou de queda do mercado. Esse indicador vai de 0 a 100 - quanto mais baixo, mais sobrevendido está o mercado e, portanto, as chances de recuperação são maiores. Isso porque o fluxo de vendas deve se esgotar. Já o referencial em níveis entre 80 e 100 mostra que os ativos estão sobrecomprados, ou seja, a alta pode perder o fôlego.

O que se vê atualmente no mercado brasileiro, segundo apurou a repórter Luciana Monteiro, é o Ibovespa com IFR em 10. Historicamente, um índice entre 0 e 20 significa que os investidores já venderam demasiadamente as ações. "Praticamente não há mais força para o Ibovespa cair", diz Alexandre Espírito Santo, economista da Way Investimentos e professor de finanças da ESPM-RJ e do Ibmec-RJ.

Só para se ter ideia, os papéis preferenciais da Gol estão com IFR de zero. "Em 24 anos de mercado, nunca vi isso", afirma ele. Já as ações ordinárias da CSN registram IFR de 3. O indicador da Petrobras PN ainda se sustenta nos 26, enquanto na Vale PNA é de 11, mesmo nível de Usiminas PNA. "O mercado se mostra exaurido de baixas", diz Espírito Santo.


Sardenberg: há razões de sobra para justificar quedas


Análise: Professor que elaborou indicador que mede grau de estresse das bolsas afirma que pressão vendedora deve se aprofundar mais.

Índice baseado em terremoto prevê novas quedas para bolsa

Depois da derrocada do Índice Bovespa de 10,2% somente nesta semana, elevando para 23,8% a queda no ano, os investidores se perguntam se este é o fundo do poço. As perspectivas, no entanto, não são positivas. Pelo menos é o que alerta o Índice de Mudanças Abruptas de entrada, batizado de IMA-entrada.

O indicador foi desenvolvido pelos pesquisador Marco Antonio Leonel Caetano, professor de Sistemas de Informação do Insper, em conjunto com Takashi Yoneyama, do Instituto Tecnológico da Aeronáutica (ITA). O índice avalia o grau de estresse das bolsas nos períodos que antecedem crises ou que revelam bons momentos para compras. O referencial leva em conta as frequências com que os preços se moveram nos últimos 60 dias e, em seguida, revela a tendência do mercado.

A base para o índice veio de um estudo de sinais para prever terremotos. Parece loucura? O professor explica que, antes de uma grande virada, o mercado se torna absolutamente nervoso e frenético, fazendo com que as frequências das negociações oscilem muito rapidamente em uma determinada faixa.

Mas o que isso tem a ver com terremotos? Observando-se os dados de sismógrafos antes de um terremoto, é possível perceber que, quando as placas tectônicas se deslizam umas sobre as outras causando um certo movimento frenético no gráfico. Os sismólogos explicam ainda que, depois de um grande terremoto, tremores secundários ocorrem, mas vão diminuindo de frequência até desaparecerem.

Pois bem, com base nisso, o IMA foi elaborado e, em seguida, foi subdividido em dois. O primeiro, o IMA-crash, mede o risco de reversão de uma tendência de alta da bolsa. O segundo, o IMA-entrada, mensura o risco de uma mudança na tendência de queda. Ambos variam de zero a 1, sendo 1 o "fundo do poço", explica Caetano.

Hoje o IMA-entrada encontra-se em 0,76 e deve buscar o nível 1. Isso significa que o Ibovespa deverá aprofundar ainda mais sua queda, fazendo com que o índice alcance rapidamente algo próximo a 1. Ainda não será hora de entrar, explica o professor. "Só quando começar a reverter e cair será a melhor hora para o investidor de longo prazo entrar", diz Caetano.

Enquanto o indicador permanecer no alto, acima de 0,9, é melhor o investidor esperar. Já o IMA-crash está em zero. "Quando o índice indica que o mercado vai virar, as pessoas acham que o movimento vai acontecer amanhã, mas essa é uma tendência de longo prazo", ressalta o professor.

Se pelo lado do índice não é possível ser otimista neste momento, pelos fatores macroeconômicos a situação também não se mostra positiva. Caetano diz acreditar que o mundo entrará em recessão. "Alguns achavam que, depois da crise, a economia ia se comportar em forma de V, outros em W, mas na minha opinião será em M [ou seja, alta, queda, alta e uma queda violenta]", diz ele. "Algum grande banco vai quebrar, como nas outras crises, e teremos outro efeito manada."

Desde a pontuação máxima do Ibovespa neste ano - de 71.631, registrada em 12 de janeiro -, o principal referencial da bolsa brasileira acumula queda de 26,27%. Só para se ter ideia, naquele momento, o IMA-crash chegava a 0,76, enquanto o índice de entrada era zero. Ou seja, a frequência estava alta, abrindo espaço para quedas.

Já durante a crise de 2008, o índice de "crash" chegou próximo da máxima, a 0,96, em meados de maio. Vale lembrar que o Ibovespa despencou de 73.516 pontos no dia 20 de maio para 29.435 pontos em 27 de outubro - uma desvalorização de 60%.

Segundo Caetano, o grande culpado por essa crise chama-se Federal Reserve (Fed, o banco central americano), que injetou mais de US$ 1 trilhão no mercado. "Ben Bernanke achava que, injetando dinheiro no sistema financeiro, a economia ia acalmar e haveria geração de emprego, o que não aconteceu", afirma o professor. Ao colocar dinheiro na economia, o Fed incentivou os grandes fundos a emprestar recursos no mercado para comprar títulos, o que resultou em uma movimentação artificial, diz Caetano. "Agora que o dinheiro fácil parou, os fundos vão naturalmente sair vendendo."

A situação na Europa deixa o cenário ainda pior, ressalta o professor, que acredita que Itália e Espanha vão, sim, precisar de um socorro financeiro dos países da União Europeia. "E não há recursos suficientes para ajudar essas duas economias", afirma Caetano. O Fundo Europeu de Estabilidade Financeira (EFSF, na sigla em inglês) poderá gastar, no máximo, €340 bilhões. O problema é que, o socorro, nos moldes aplicados a Portugal, exigiria € 800 bilhões. Ontem, o presidente do Banco Central Europeu (BCE), Jean-Claude Trichet, tentou acalmar o mercado ao sinalizar que deve retomar o programa de compra de títulos e afirmar que pretende injetar mais liquidez nos mercados.

No caso da bolsa brasileira, os grandes fundos de investimento ficaram fora por um tempo neste ano para se concentrar no mercado americano. Agora, esses investidores estrangeiros voltaram, mas estão vendidos em índice futuro, ou seja, apostando na queda.